30 Apr I mille volti dell’8 per mille
di Sergio Velluto
A seguito della revisione del Concordato del 1984, il sostentamento del Clero cattolico viene garantito dallo Stato italiano sulla base di un protocollo che prevede all’art.48 che “Le quote di cui all’articolo 47 (8 per mille dell’IRPEF), secondo comma, sono utilizzate: (…) dalla Chiesa cattolica per esigenze di culto della popolazione, sostentamento del clero, interventi caritativi a favore della collettività nazionale o di Paesi del terzo mondo.
Per le altre Confessioni religiose la Costituzione prevede, art.8, il regime delle Intese. Non tutte le Confessioni religiose che hanno una Intesa con lo Stato utilizzano l’8 per mille allo stesso modo. Solo le Chiese Avventiste, le Assemblee di Dio, le Chiese Battiste dell’Ucebi e la Chiesa Valdese non utilizzano tali fondi per il culto e per il sostentamento dei propri ministri, come si evince dalle singole leggi che hanno regolato le loro intese.
Questo è il regime previsto dalle singole intese stipulate tra Stato e Confessioni religiose:
Con la legge 22 novembre 1988, n. 516 è stata introdotta la possibilità che la scelta sulla destinazione dell’otto per mille possa essere effettuata anche a favore dell’Unione italiana delle Chiese cristiane avventiste del 7° giorno “destinando le somme devolute a tale titolo dai contribuenti ad interventi sociali, assistenziali, umanitari e culturali in Italia e all’estero, sia direttamente sia attraverso un ente all’uopo costituito”.
Con la legge 22 novembre 1988, n. 517 è stata introdotta la possibilità che la scelta sulla destinazione dell’otto per mille possa essere effettuata anche a favore delle Assemblee di Dio in Italia, “destinando le somme devolute a tale titolo dallo Stato ad interventi sociali ed umanitari anche a favore di Paesi del terzo mondo”.
La legge 5 ottobre 1993, n. 409, modificata dalla legge 8 giugno 2009, n. 68, ha esteso la possibilità di scelta in favore della Chiesa evangelica valdese, che può utilizzare le somme così ricevute “esclusivamente per interventi sociali, assistenziali, umanitari e culturali in Italia e all’estero, sia direttamente, attraverso gli enti aventi parte nell’ordinamento valdese, sia attraverso organismi associativi ed ecumenici a livello nazionale ed internazionale”.
Con la legge 29 dicembre 1995, n. 520 la possibilità di scelta è stata estesa alla Chiesa Evangelica Luterana in Italia (CELI) che “utilizzerà le somme devolute a tale titolo dai contribuenti oltre che ai fini di cui all’articolo 26 (destinate al sostentamento dei ministri di culto di cui all’articolo 4 ed a specifiche esigenze di culto e di evangelizzazione), anche per gli interventi sociali, assistenziali, umanitari e culturali in Italia e all’estero.
La disciplina relativa alla destinazione dell’8 per mille dell’IRPEF è stata estesa anche all’Unione delle Comunità ebraiche italiane (legge 20 dicembre 1996, n. 638): “L’Unione delle Comunità ebraiche italiane destinerà le somme devolute a tale titolo dallo Stato alle finalità istituzionali dell’ente indicate dall’articolo 19 della legge 8 marzo 1989, n. 101 , con particolare riguardo alle attività culturali, alla salvaguardia del patrimonio storico, artistico e culturale, nonché ad interventi sociali ed umanitari volti in special modo alla tutela delle minoranze contro il razzismo e l’antisemitismo”.
A decorrere dal periodo d’imposta 2012, la possibilità di scelta del contribuente è stata estesa all’Unione cristiana evangelica battista d’Italia, con la legge 12 marzo 2012, n. 34, la quale destina le somme devolute dai contribuenti ad interventi sociali, assistenziali, umanitari e culturali in Italia e all’estero;
La Sacra arcidiocesi ortodossa d’Italia ed Esarcato per l’Europa Meridionale, con la legge 30 luglio 2012, n. 126, può destinare le somme devolute per il mantenimento dei ministri di culto, per la realizzazione e la manutenzione degli edifici di culto e di monasteri, per scopi filantropici, assistenziali, scientifici e culturali da realizzarsi anche in paesi esteri;
La Chiesa Apostolica in Italia, a seguito della modifica dell’Intesa intervenuta con la legge 30 luglio 2012, n. 128, estende le finalità della destinazione della quota dell’otto per mille del gettito IRPEF anche al mantenimento dei ministri di culto e alla realizzazione e manutenzione dei propri edifici di culto, oltre che alle finalità già previste, attinenti agli interventi sociali, culturali e umanitari;
L’Unione Buddhista italiana, con la legge 31 dicembre 2012, n. 245, destina le somme devolute ad interventi culturali, sociali ed umanitari anche a favore di altri Paesi, nonché assistenziali e di sostegno al culto.
L’Unione Induista Italiana, Sanatana Dharma Samgha, con la legge 31 dicembre 2012, n. 246, destina le somme devolute a tale titolo dallo Stato oltre che al sostentamento dei ministri di culto e alle esigenze di culto, anche ad interventi culturali, sociali, umanitari ed assistenziali eventualmente pure a favore di altri Paesi. A decorrere dal periodo d’imposta 2016, la scelta del contribuente è stata estesa all’Istituto Buddista italiano Soka Gakkai (IBISG), a seguito della legge 28 giugno 2016, n. 130.
A decorrere dal periodo d’imposta 2022 è stata ammessa anche l’Associazione “Chiesa d’Inghilterra in Italia” la quale vincola le somme a fini di culto, istruzione, assistenza e beneficenza, per il mantenimento dei ministri di culto, per la realizzazione e manutenzione degli edifici di culto e di monasteri, per scopi filantropici, assistenziali e culturali da realizzarsi anche in Paesi esteri.
Infine, a decorrere dal periodo d’imposta 2025, il sistema dei rapporti finanziari tra Stato e confessioni religiose, viene esteso alla Diocesi Ortodossa romena in Italia (DOR) che utilizza l’8 per mille anche per il mantenimento dei ministri di culto, per la realizzazione e manutenzione degli edifici di culto, per scopi religiosi, filantropici, assistenziali e culturali da realizzarsi anche in Paesi esteri.
(Fonte: www.governo.it)
Che cos’è l’otto per mille a diretta gestione statale
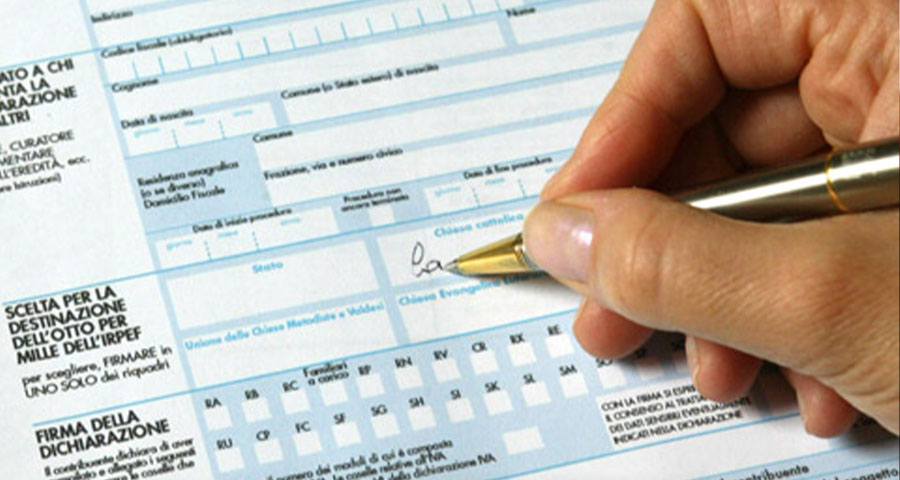
L’otto per mille a diretta gestione statale è la quota del gettito Irpef che ogni cittadino contribuente può scegliere di destinare allo Stato. La scelta per la destinazione dell’otto per mille dell’Irpef è effettuata dal contribuente in sede di dichiarazione dei redditi.
È sufficiente apporre la propria firma nel box dedicato allo “Stato” ed è possibile anche indicare il codice per la destinazione specifica: 1. Fame nel mondo, 2. Calamità naturali, 3. Edilizia scolastica, 4. Assistenza ai rifugiati, 5. Beni culturali, 6. Prevenzione e recupero dalle tossicodipendenze e dalle altre dipendenze patologiche.
Ma quante risorse arrivano effettivamente ai progetti?
Il primo taglio importante di risorse della quota dell’otto per mille IRPEF di competenza statale risale al 2004, quando con la legge finanziaria (legge n. 350/2003, art. 2, co. 69) è stata disposta una riduzione di 80 milioni di euro, finalizzata al miglioramento dei saldi di finanza pubblica. Le risorse dell’otto per mille sono state poi integralmente ripristinate a decorrere dal 2010, con la legge finanziaria per il 2007 (legge n. 296/2006, art. 1, co. 1233). Nel 2010, infatti, lo stanziamento dell’otto per mille di competenza statale tornò all’importo di oltre 144 milioni di euro. Negli anni successivi, tuttavia, sono state autorizzate ulteriori riduzioni dello stanziamento disponibile, tanto che negli anni 2011, 2012 e 2015 non si è neppure proceduto al riparto. Nel 2013 l’importo messo a riparto è stato di appena 400 mila euro rispetto ai 167 milioni spettanti allo Stato sulla base delle scelte dei contribuenti.
Nel complesso, a causa delle riduzioni di carattere permanente che ancora oggi incidono sull’autorizzazione legislativa di spesa dell’otto per mille IRPEF di competenza statale, le risorse disponibili per la ripartizione tra le cinque categorie dell’otto per mille sono di gran lunga inferiori rispetto a quanto assegnato allo Stato in sede di dichiarazione dei redditi.
(Fonte Servizio Studi del Senato della Repubblica e della Camera dei deputati 11 novembre 2025)
Tale quota, per decisione propria del legislatore, è utilizzata dallo Stato anche per finalità estranee alle previsioni della legge n. 222 del 1985. Rispetto alla quota teoricamente spettante allo Stato sulla base delle scelte dei contribuenti, lo stanziamento definitivo di competenza della quota dell’otto per mille IRPEF di pertinenza statale trasferito alla Presidenza del Consiglio ed effettivamente disponibile per interventi straordinari risulta pari a circa il 55%. Tale differenza deriva dalle numerose disposizioni legislative vigenti, che ne hanno disposto la destinazione ad altre finalità.
I provvedimenti di riduzione che incidono sulla quota IRPEF distribuita a valere sui fondi per l’anno 2023 sono: -D.L. n. 249/2004, art. 1-quater, co. 4 – Riduzione a decorrere dal 2006, per copertura delle disposizioni relative agli iscritti al Fondo speciale di previdenza per il personale di volo delle aziende di navigazione aerea (“Fondo volo”). Importo: 5.000.000 – D.L. n. 112/2008, art. 60, co. 1 e D.L. n. 78/2010, art. 2, co. 1 – Riduzione lineare permanente delle missioni di spesa dei Ministeri. Importo: -2.349.144 – D.L. n. 98/2011, art. 21, co. 9 – Riduzione a decorrere dal 2011, per copertura delle spese di gestione dei mezzi della flotta aerea della Protezione civile. Importo: 64.000.000 – D.L. n. 16/2012, art. 13, co. 1-quinquies – Riduzione lineare permanente delle missioni di spesa dei Ministeri. Importo: -79.611 – Clausole di salvaguardia finanziaria – Riduzione permanente prevista dall’art. 2, co. 1, del D.L. n. 78/2010 e dall’art. 16, co. 3, del D.L. n. 98/2011. Importo: -91.901 – D.L. n. 35/2013, art. 12, co. 3, lett. c) – Riduzione lineare dal 2015 delle missioni di spesa dei Ministeri, per copertura parziale degli oneri recati dal provvedimento. Importo: -3.244.442 – D.L. n. 35/2013, art. 12, co. 3, lett. c-sexies – Riduzione dal 2015, per copertura parziale degli oneri recati dal provvedimento (“Disposizioni urgenti per il pagamento dei debiti scaduti della PA, riequilibrio finanziario degli enti territoriali e tributi degli enti locali”). Importo: -35.800.000 – Legge n. 97/2013, art. 13, co. 2, lett. B – Riduzione dal 2014, per copertura parziale degli oneri derivanti dal recepimento della direttiva 2003/109/CE (status dei soggiornanti di lungo periodo). Importo: -12.000.000
A queste vanno aggiunte le quote che la Presidenza del Consiglio dei ministri trasferisce annualmente, all’Agenzia italiana per la cooperazione allo sviluppo (AICS). La quota Irpef otto per mille trasferita all’AICS nell’ultimo triennio (2020-2023) è pari a circa 65 milioni di euro di cui il 20% è costituito da spese di gestione.
Nulla cambia nonostante le bacchettate della Corte dei Conti
Sul tema della riduzione delle risorse destinate all’otto per mille a gestione statale è intervenuta la Corte dei conti, in successive relazioni a partire dal 2015. La Corte dei conti ha ribadito più volte che “la decurtazione della quota dell’8 per mille di competenza statale andrebbe eliminata affinché possa essere garantita la piena esecuzione della volontà e della libera scelta di tutti. Risulta contrario ai principi di lealtà e di buona fede che il patto con i contribuenti sia violato, tanto più che vengono penalizzati solo coloro che scelgono lo Stato e non gli optanti per le confessioni, le cui determinazioni non sono toccate, cosa incompatibile con il principio di uguaglianza: la volontà di chi sceglie lo Stato deve essere considerata con lo stesso rispetto riconosciuto a chi opta per una confessione religiosa”.
(Fonte: 2024 – Relazione a cura del Segretariato generale della Presidenza del Consiglio dei ministri – Dipartimento per il Coordinamento amministrativo – Ufficio per la concertazione amministrativa e l’utilizzazione dell’otto per mille dell’Irpef – Servizio per le procedure di utilizzazione dell’otto per mille dell’Irpef e per gli interventi straordinari sul territorio)
In conclusione, stiamo ben attenti al riquadro dove apponiamo la nostra firma per la destinazione dell’8 per mille dell’IRPEF, la nostra intenzione potrebbe essere la migliore, ma rischiamo involontariamente di sostenere un culto che non conosciamo oppure di coprire le spese di fondo dell’apparato amministrativo o della difesa (le cosiddette missioni di spesa) o più banalmente di pagare la pensione agli aviatori!